iDeCoで老後資金を積み立てる前に!節税効果・手数料と引き出せないお金
2026年11月4日更新。掛金の「23,000千円」という単位誤記と、一律に加入を勧める表現を修正しました。運用実績の画像は2022年当時の記録です。
近年FIRE(Financial Independence, Retire Early;経済的自立による早期退職)や老後2,000万円問題が話題になっており、投資熱が高まっています。
貯蓄メインの日本人が投資に目を向け、資産形成の意識を持つようになっているのは非常に良いと思います。
老後資金を積み立てる方法の一つがiDeCoです。ただし、所得控除の効果や、途中で引き出せないことを含めて、自分に合うかを確認してから始めましょう。
【関連記事】
税理士が教える!年内にできる節約&節税4選
今年もあと1ヶ月!ふるさと納税はもう済んだ?
iDeCoとは
iDeCoは、公的年金に上乗せして自分で準備する私的年金です。
正式には個人型の確定拠出年金ですが、確定拠出年金というのは、拠出額(掛け金)の金額が確定していて、給付額(もらえる年金額)は確定していない年金のことをいいます。
給付額(もらえる年金額)が確定していないのは、運用によってもらえる金額が変わるからです。
逆に給付額(もらえる年金額)が確定している年金を、確定給付年金といいます。
確定給付年金は従来の日本企業の企業年金として制度が設けられていたところもありますが、運用の責任を企業が負うことから、近年では確定拠出年金の方に移行しているところが多いです。
iDeCoは会社に企業年金制度がなくても、自分自身で年金を作っていくことができる制度です。
iDeCOは投資しつつ節税もできる
iDeCoでは自分自身で運用対象を選ぶことができます。
定期預金のような元本保証型の商品もありますが、国内株式・海外株式・債券や不動産投信といった様々なファンドがあります。
それらのファンドに掛け金を配分することで積立NISAのように毎月コツコツ買い付けしていくことができます。
例えば月23,000円を拠出すると年276,000円、同額で30年間続けた拠出元本は8,280,000円です。これは積立額の例で、運用益や手数料は含みません。掛金上限は加入区分・勤務先の企業年金・制度の適用時期で変わるので、公式サイトでご自身の区分を確認してください。
iDeCo加入期間中の運用益は非課税となっています。
そして掛け金については全額所得控除されます。
所得控除は、掛金がそのまま戻ってくる制度ではありません。仮に年間掛金12万円の全額に所得税率5%・住民税率10%が対応する単純な例なら、税負担の減少は約18,000円です(復興特別所得税等を除く概算)。実際の額は課税所得や他の控除で変わり、所得税・住民税がかからない方には掛金控除による節税効果がありません。
年末調整では「給与所得者の保険料控除申告書」の小規模企業共済等掛金控除の欄を確認します。生命保険会社の控除証明書に記入するのではありません。
iDecoのメリット・デメリット
iDeCoについてここまでメリットを述べてきましたが、デメリットもあります。
メリットとデメリットは以下の通りです。
メリット
・iDeCo加入期間中の運用益は非課税
・給付(受取)時は公的年金等控除or退職所得控除で税額が抑えられる
・掛け金は全額所得控除で節税になる
デメリット
・60歳以降にしか受け取れない(年金なので)
・資産が減少する可能性もある
・口座維持管理手数料等がかかる
資産が減少する可能性については、運用対象によります。
定期預金のような元本保証型の商品であれば減少はしませんが、ファンドのような投資性の商品であれば減少する可能性もあります。
もちろん増加する可能性もありますが。
加入時・運用中・受取時などに手数料がかかります。金融機関や加入者区分、改定時期によって変わるため、申込み先の最新の手数料表を確認してください。投資信託の信託報酬も比較に入れましょう。
元本確保型の商品でも、利息より手数料が多ければ、口座全体では積み立てた額を下回ることがあります。所得控除の効果が小さい方もいるので、税金で必ず手数料を回収できるわけではありません。
注意点は引き出せる時期だけではありません。値下がり、手数料、受取時の課税も含めて判断します。受取開始年齢も加入期間などによって変わります。
iDeCoの実際の運用状況を公開
以下は2022年12月の執筆時点で掲載した、私の運用状況です。現在の残高や今後の運用成果を示すものではありません。
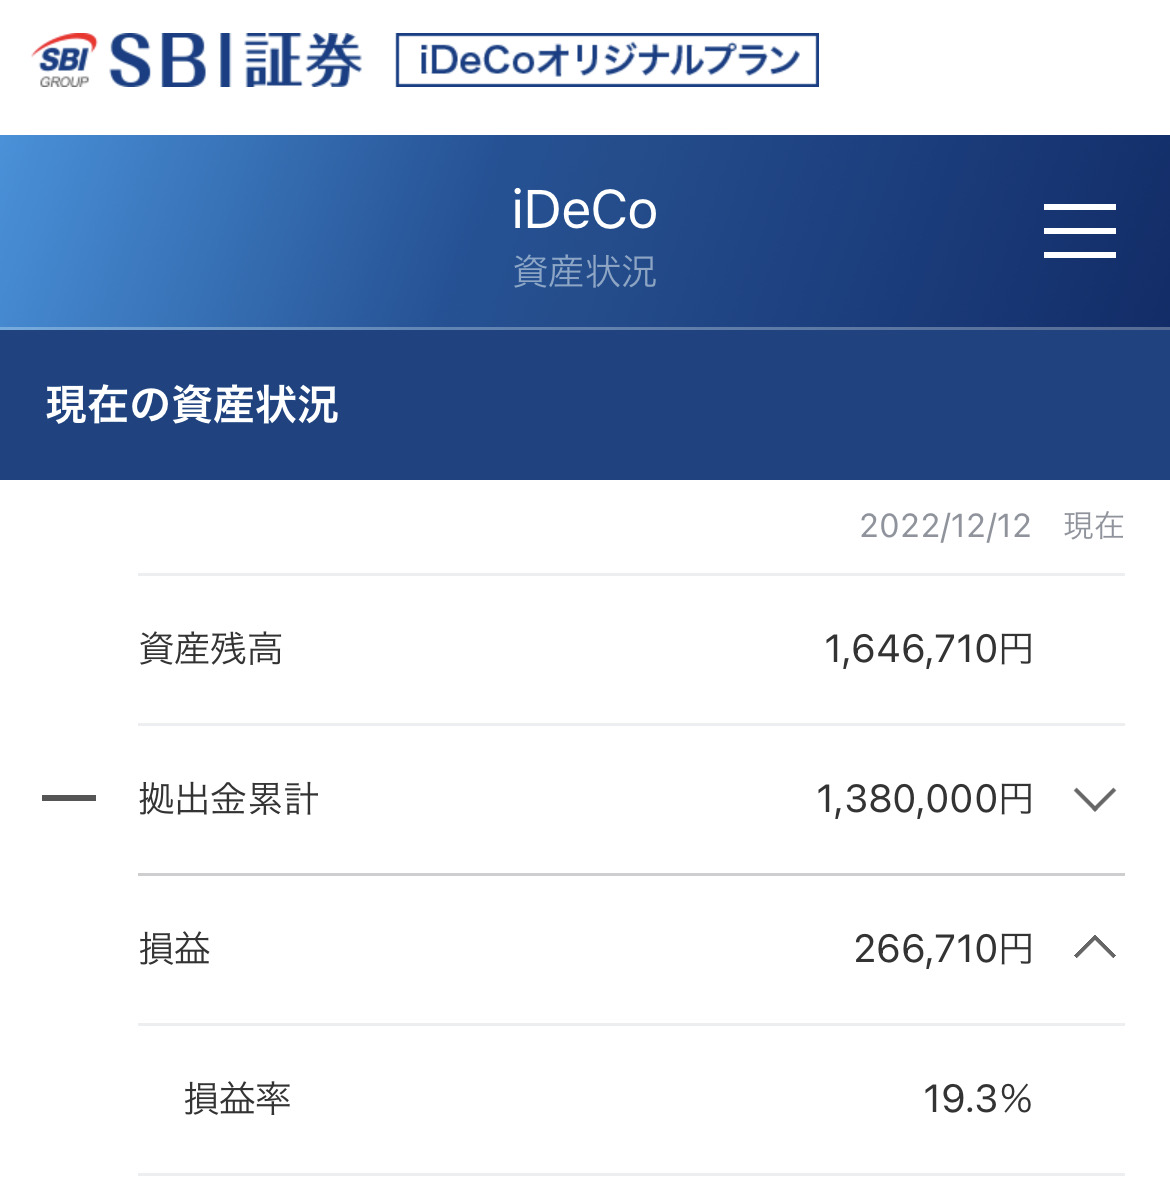
当時、毎月23,000円を丸5年拠出したところの結果です。個人の過去の実績であり、同じように積み立てても同じ結果になるとは限りません。
私なら、老後資金かどうかだけでなく、途中で必要になる可能性のあるお金かを先に分けます。近い将来使う予定のお金までiDeCoに回さないようにしましょう。
NISAや投信積立等は所得控除はありません。
長く積み立てることは資産形成の助けになりますが、無理のない金額で続けることも大切です。
加入を決める前に、生活費の予備資金、所得控除の効果、手数料、引き出せる時期を確認しましょう!
【関連記事】
税理士が教える!年内にできる節約&節税4選
今年もあと1ヶ月!ふるさと納税はもう済んだ?
出典:iDeCo公式サイト「よくあるご質問」。2026年11月4日確認。家計とのバランスは積立額を家計から決める記事でも整理しています。